Jakarta, 15 November 2026 – Generasi muda diingatkan pentingnya membangun kebiasaan menabung sejak dini sebagai langkah menghadapi ketidakpastian ekonomi, termasuk risiko pemutusan hubungan kerja (PHK) dan kebutuhan mendesak yang dapat muncul sewaktu-waktu. Perencanaan keuangan yang baik dinilai menjadi salah satu cara untuk menjaga kestabilan kondisi finansial ketika sumber pendapatan mengalami gangguan. Kebiasaan menyisihkan sebagian penghasilan secara rutin dapat membantu seseorang memiliki cadangan dana yang dapat digunakan tanpa harus bergantung pada pinjaman. Di tengah perubahan kondisi dunia kerja dan meningkatnya kebutuhan hidup, kesadaran mengelola keuangan menjadi semakin penting, terutama bagi kelompok usia produktif yang baru memasuki dunia kerja.
Risiko kehilangan pekerjaan menjadi salah satu alasan mengapa dana darurat perlu dipersiapkan sejak seseorang mulai memperoleh penghasilan. PHK dapat terjadi karena berbagai faktor, mulai dari perubahan kondisi perusahaan, penyesuaian operasional, hingga perlambatan aktivitas ekonomi. Ketika kehilangan pekerjaan, seseorang tetap harus memenuhi kebutuhan sehari-hari meskipun tidak lagi menerima pendapatan rutin. Tanpa tabungan yang memadai, kondisi tersebut dapat menimbulkan tekanan finansial dan mendorong penggunaan utang untuk membiayai kebutuhan dasar. Oleh karena itu, memiliki simpanan yang dapat digunakan selama masa transisi pekerjaan merupakan bagian penting dari perencanaan keuangan pribadi.
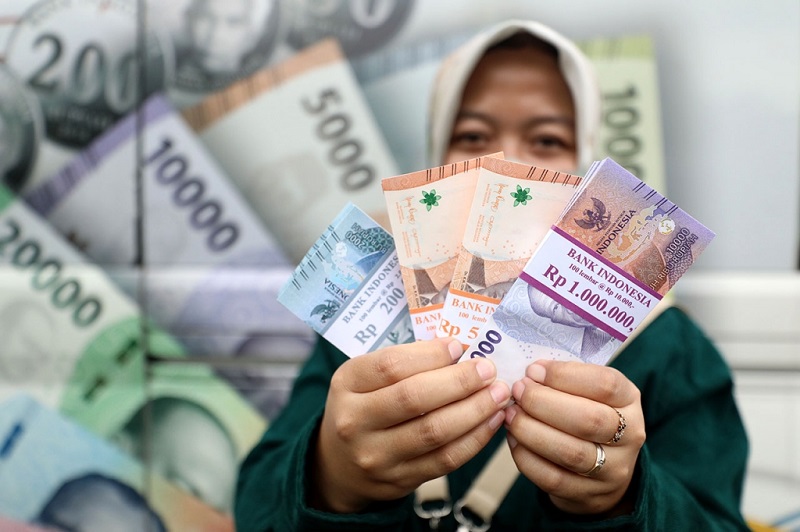
Dana darurat umumnya disarankan untuk mencukupi kebutuhan hidup selama tiga hingga enam bulan, meskipun jumlah idealnya dapat berbeda sesuai kondisi masing-masing individu. Pekerja dengan pendapatan tidak tetap, tanggungan keluarga, atau risiko pekerjaan lebih tinggi mungkin membutuhkan cadangan yang lebih besar. Perhitungan dana darurat sebaiknya didasarkan pada pengeluaran pokok, seperti biaya tempat tinggal, makanan, transportasi, listrik, dan kebutuhan kesehatan. Dengan mengetahui jumlah pengeluaran bulanan, seseorang dapat menentukan target tabungan yang realistis. Dana tersebut sebaiknya ditempatkan pada instrumen yang mudah dicairkan dan memiliki risiko rendah agar dapat digunakan ketika keadaan mendesak tanpa menghadapi hambatan pencairan.
Membangun kebiasaan menabung tidak harus dimulai dengan nominal besar. Generasi muda dapat menyisihkan sebagian penghasilan secara konsisten sesuai kemampuan keuangan masing-masing. Salah satu pendekatan yang dapat diterapkan adalah menentukan jumlah tabungan segera setelah menerima gaji, bukan menunggu uang tersisa pada akhir bulan. Cara tersebut membantu menjadikan menabung sebagai kebutuhan rutin yang memiliki prioritas tersendiri. Pemisahan rekening untuk kebutuhan harian dan dana darurat juga dapat membantu mengurangi risiko penggunaan tabungan secara tidak sengaja. Konsistensi menjadi faktor utama karena simpanan yang dikumpulkan sedikit demi sedikit tetap dapat berkembang menjadi cadangan keuangan yang bermanfaat dalam jangka panjang.
Selain menabung, kemampuan mengendalikan pengeluaran menjadi bagian penting dalam membangun kondisi finansial yang lebih sehat. Generasi muda menghadapi berbagai kemudahan transaksi digital yang memungkinkan pembelian barang dan layanan dilakukan dengan cepat. Meskipun teknologi pembayaran memberikan kenyamanan, kemudahan tersebut juga dapat meningkatkan risiko pengeluaran impulsif apabila tidak disertai perencanaan. Penyusunan anggaran bulanan dapat membantu seseorang membedakan kebutuhan utama dengan keinginan yang masih dapat ditunda. Pengeluaran untuk hiburan, belanja, dan aktivitas sosial tetap dapat dilakukan selama disesuaikan dengan kemampuan finansial. Pengelolaan anggaran yang seimbang memungkinkan seseorang menikmati hasil pekerjaannya sekaligus mempersiapkan kebutuhan masa depan.
Perkembangan layanan keuangan digital juga memberikan peluang bagi generasi muda untuk membangun kebiasaan menabung secara lebih praktis. Berbagai layanan perbankan menyediakan fitur pemindahan dana otomatis, pemantauan transaksi, dan pengelompokan tujuan keuangan. Fasilitas tersebut dapat dimanfaatkan untuk memastikan sebagian pendapatan langsung dialokasikan ke rekening tabungan sesuai jadwal yang telah ditentukan. Namun, pengguna tetap perlu memperhatikan keamanan akun, ketentuan layanan, dan perlindungan dana yang ditawarkan lembaga keuangan. Pemilihan produk tabungan sebaiknya mempertimbangkan kemudahan akses, biaya administrasi, serta kesesuaian dengan tujuan penggunaan. Untuk dana darurat, keamanan dan likuiditas umumnya lebih penting dibandingkan mengejar keuntungan tinggi yang disertai risiko besar.
Kebiasaan menabung juga berkaitan dengan kesiapan menghadapi kebutuhan tidak terduga di luar risiko kehilangan pekerjaan. Biaya pengobatan, perbaikan kendaraan, kerusakan perangkat kerja, hingga kebutuhan keluarga yang mendesak dapat muncul tanpa perencanaan sebelumnya. Apabila seluruh pendapatan digunakan untuk pengeluaran rutin, kebutuhan mendadak tersebut berpotensi mengganggu kondisi keuangan secara keseluruhan. Cadangan dana memungkinkan seseorang mengambil keputusan dengan lebih tenang ketika menghadapi situasi darurat. Selain itu, keberadaan tabungan dapat membantu mengurangi ketergantungan terhadap pinjaman berbunga tinggi yang berpotensi menambah beban finansial. Karena itu, dana darurat sebaiknya dipisahkan dari tabungan untuk liburan, pembelian barang, atau tujuan konsumsi lainnya.
Literasi keuangan menjadi aspek yang perlu terus diperkuat agar generasi muda memahami hubungan antara pendapatan, pengeluaran, tabungan, dan risiko ekonomi. Pengetahuan mengenai pengelolaan uang tidak hanya penting bagi pekerja dengan penghasilan besar, tetapi juga bagi mahasiswa, pekerja lepas, dan karyawan yang baru memulai karier. Setiap kelompok memiliki tantangan berbeda sehingga strategi menabung perlu disesuaikan dengan kondisi keuangan masing-masing. Bagi mereka yang memiliki penghasilan terbatas, langkah awal dapat dilakukan dengan mencatat pengeluaran dan menentukan target simpanan kecil yang konsisten. Sementara itu, individu dengan pendapatan lebih stabil dapat meningkatkan jumlah tabungan secara bertahap. Pendidikan keuangan yang berkelanjutan diharapkan membantu masyarakat membuat keputusan yang lebih terukur dan menghindari risiko finansial yang tidak diperlukan.
Kesadaran menabung sejak usia muda menjadi fondasi penting dalam membangun ketahanan keuangan pribadi di tengah kondisi ekonomi yang terus berubah. Ancaman PHK, kebutuhan darurat, dan kenaikan biaya hidup menunjukkan bahwa penghasilan rutin tidak selalu menjamin keamanan finansial apabila tidak dikelola dengan baik. Generasi muda diharapkan mulai membangun kebiasaan menyisihkan pendapatan, menyusun anggaran, dan mempersiapkan dana darurat sesuai kemampuan. Langkah tersebut tidak harus dilakukan secara besar-besaran, melainkan melalui kedisiplinan dan konsistensi dalam jangka panjang. Dengan perencanaan yang matang, tabungan dapat menjadi perlindungan finansial sekaligus memberikan ruang bagi seseorang untuk menghadapi perubahan pekerjaan, memenuhi kebutuhan mendesak, dan merencanakan masa depan secara lebih mandiri.